
Benefício de saúde para empresas: como oferecer sem aumentar os custos
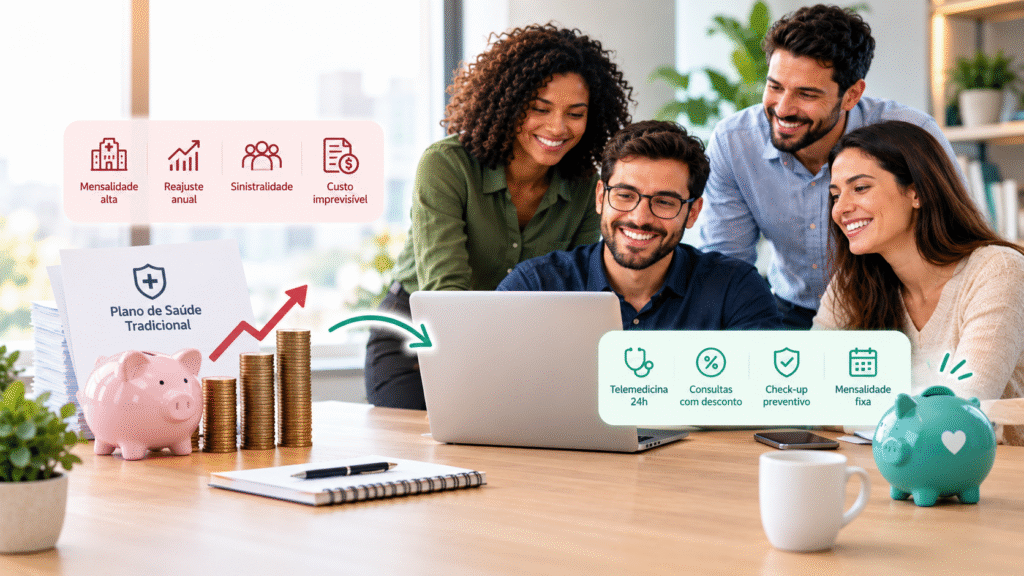
“Não tenho orçamento para plano de saúde” é a frase mais comum entre gestores de pequenas e médias empresas quando o assunto é benefício de saúde. E a frase faz sentido, porque planos tradicionais realmente custam caro. O problema é que essa frase geralmente para a conversa antes de chegar no ponto importante: existe diferença entre o que a lei exige e o que é benefício voluntário, e cada um tem um caminho de custo diferente.
Primeiro, o que já é obrigação legal
O PCMSO (Programa de Controle Médico de Saúde Ocupacional) é obrigatório para toda empresa com funcionários registrados em regime CLT, independente do porte ou número de empregados, conforme a NR-7 (Norma Regulamentadora nº 7) do Ministério do Trabalho e Emprego. Isso inclui exames admissionais, periódicos e demissionais, existe desde 1994, e sua ausência gera multa e risco de ação trabalhista.
Isso não é benefício, é exigência legal. Toda empresa já deveria ter isso estruturado, independente de decidir oferecer qualquer benefício adicional de saúde.
Segundo, o que é benefício voluntário
Aqui entra o que realmente diferencia empresas na hora de reter talento: plano de saúde tradicional, cartão de benefício, assinatura de saúde, telemedicina corporativa. Nenhum desses é obrigatório por lei, e é aqui que mora a decisão de orçamento.
Quanto custa um plano de saúde empresarial tradicional
Segundo levantamentos de mercado de 2026, planos de saúde empresariais em São Paulo variam de R$ 160 a mais de R$ 1.000 por vida por mês, dependendo de operadora, cobertura, faixa etária e porte do grupo. Para uma empresa de 15 funcionários, isso representa uma faixa de R$ 2.400 a R$ 15.000 por mês, só de mensalidade, sem contar reajustes anuais que seguem índices como o VCMH (Variação de Custo Médico-Hospitalar), calculado pelo IESS.
Esse valor cresce todo ano, e o reajuste não depende só da idade do grupo, mas também da sinistralidade, ou seja, de quanto os funcionários usaram o plano no ano anterior.
O que muda com modelos alternativos
Cartão de benefício de saúde e assinatura de saúde corporativa funcionam com mensalidade fixa, sem reajuste por sinistralidade, e cobrem o que a maioria das empresas realmente precisa oferecer no dia a dia: telemedicina, consulta com desconto, check-up preventivo. Não substituem plano de saúde para quem precisa de cobertura hospitalar completa, isso precisa estar claro na conversa com a equipe. Mas para empresas que hoje não oferecem nenhum benefício de saúde, ou que buscam complementar o que já existe, é um primeiro passo com orçamento previsível.
A Sênior Mais Empresas, por exemplo, funciona com mensalidade fixa por vida, sem reajuste por sinistralidade, com telemedicina 24h, e sem depender de um número mínimo alto de funcionários para começar.
Como decidir sem estourar o orçamento
Antes de fechar qualquer contrato, vale mapear três coisas: quantos funcionários realmente usariam o benefício com frequência, qual o orçamento mensal fixo que a empresa consegue sustentar sem sobressalto, e se o objetivo é cobertura completa (que pede plano tradicional) ou acesso facilitado ao cuidado do dia a dia (que um modelo de assinatura resolve por uma fração do custo).
Não existe resposta única. Existe entender o que a equipe realmente precisa, e escolher o modelo que cobre isso sem comprometer o caixa da empresa.